「退職したら住民税の納付書が届いた」「転職先でも給与天引きされているのに、二重払いにならないか不安」と悩んでいませんか。
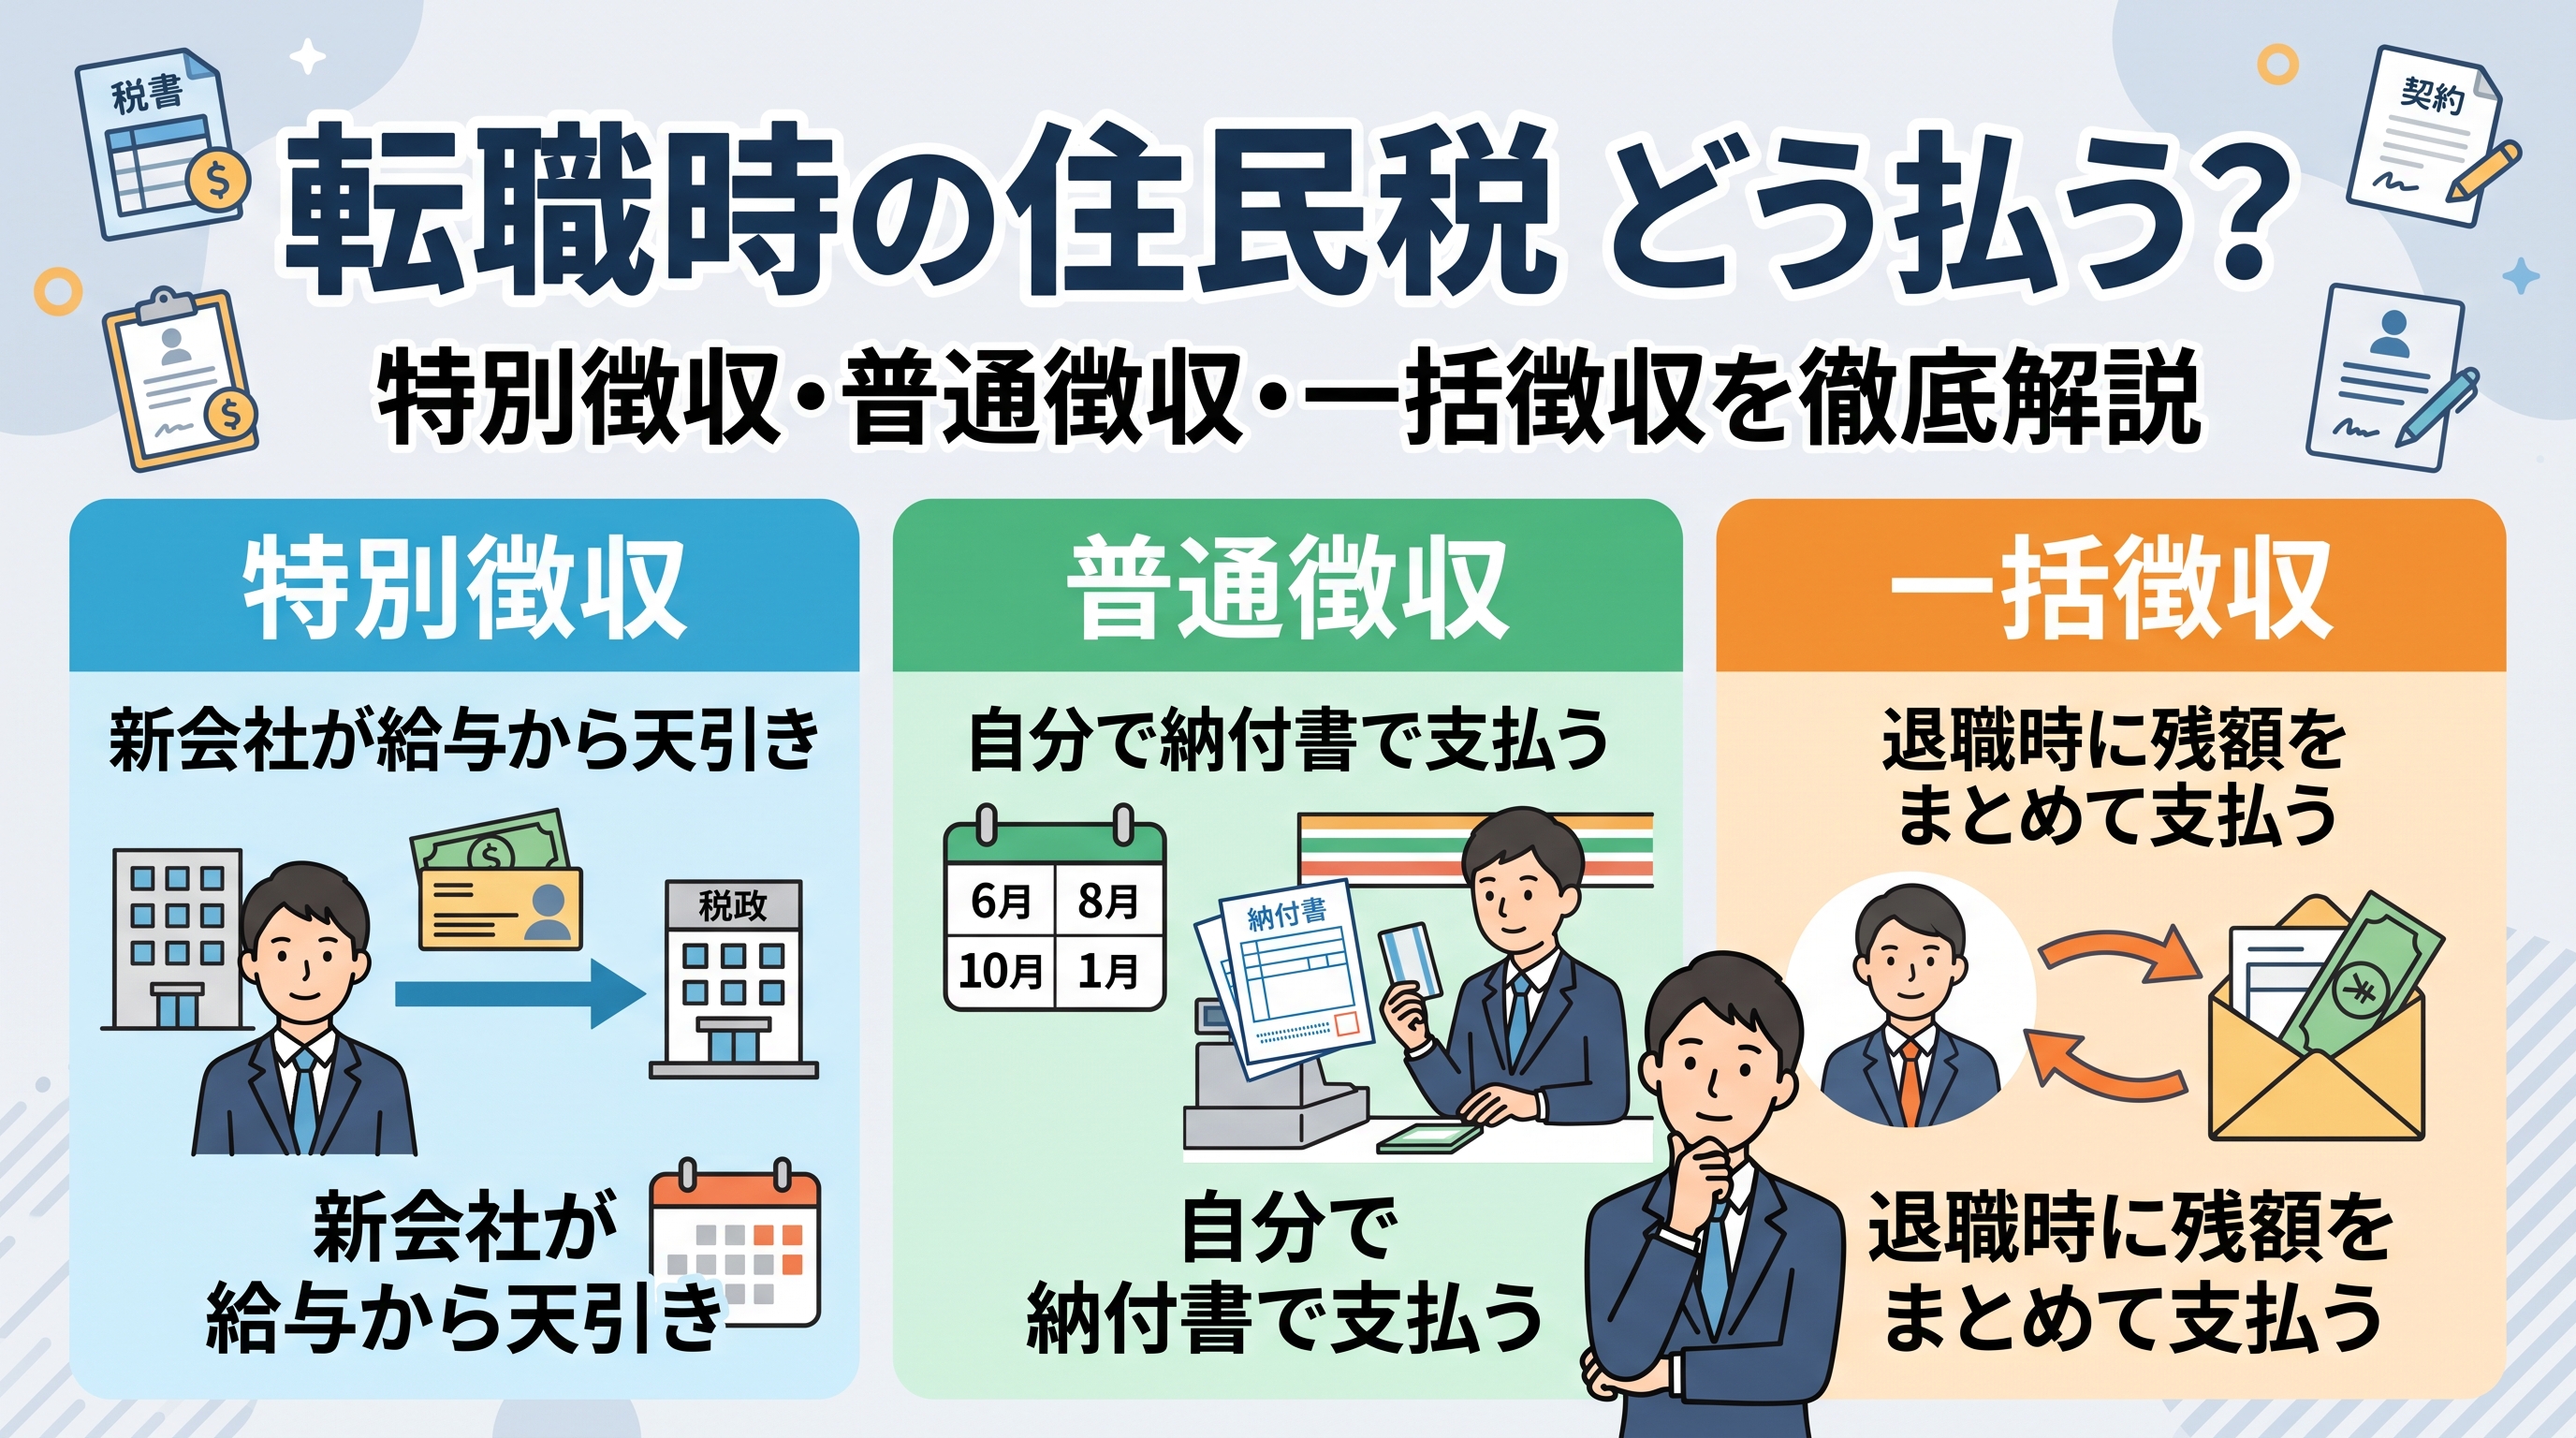
転職時の住民税は、退職日や入社日だけで自動的に決まるわけではありません。退職する月、前の会社と新しい会社の手続き、納付書の納期限によって、給与天引きを続ける「特別徴収」、自分で納める「普通徴収」、前の会社が残額をまとめて天引きする「一括徴収」のいずれかになります。
また、住民税は前年の所得をもとに課税されるため、退職して収入が減っても、すぐには税額が下がりません。1〜4月の退職時に残額を一括徴収された後、6月に新しい納付書が届くこともありますが、必ずしも二重請求ではありません。
本記事では、2026年9月時点の自治体の案内をもとに、退職月別の扱い、転職先で特別徴収を続ける手続き、納付書が届いたときの確認方法、住民税を払えないときの相談先まで整理します。
目次
- 転職時の住民税は3つの方法で納める
- 最初に知っておきたい住民税の仕組み
- 普通徴収・特別徴収・一括徴収の違い
- 退職月別の住民税の扱い
- 転職パターン別に必要な手続きを確認する
- 新しい会社で特別徴収を継続する手順
- 転職後に納付書が届く主な理由
- 最終給与の手取りが少なくなる理由
- 住民税の二重払いを防ぐ確認方法
- 引っ越し後に前の自治体から通知が届く理由
- 住民税を期限までに払えないときの対応
- 退職金にかかる住民税は別に考える
- 転職時の住民税に関するよくある質問
- 公的情報・問い合わせ先
- まとめ
転職時の住民税は3つの方法で納める
会社員が転職・退職したときの住民税は、主に次の3つの方法で納めます。
- 特別徴収:会社が毎月の給与から住民税を天引きし、本人に代わって納める
- 普通徴収:自治体から届く納税通知書や納付書を使い、本人が納める
- 一括徴収:前の会社が未徴収の住民税を最終給与や退職手当等からまとめて天引きする
まず、自分の状況を次の表で確認してください。
| 状況 | 主な納付方法 | 最初に確認すること |
|---|---|---|
| 退職後すぐに転職し、会社間で手続きできる | 新しい会社で特別徴収を継続 | 前の会社と新しい会社の人事・給与担当者へ早めに相談する |
| 6〜12月に退職し、特別徴収を継続しない | 原則として普通徴収へ切替 | 納付書の送付先と納期限を確認する |
| 6〜12月に退職し、残額をまとめて払いたい | 希望により一括徴収 | 最終給与等から控除できるか退職前に会社へ申し出る |
| 1〜4月に退職する | 原則として一括徴収 | 最終給与等の手取りが大きく減る可能性を見込む |
| 普通徴収の納付書が届いた後に入社する | 未納かつ納期限前の分を特別徴収へ切替できる場合がある | 自分で払う前に新しい会社と自治体へ手続きを確認する |
先に結論:転職先が決まっている場合は、退職前に「住民税の特別徴収を新しい会社で継続したい」と前職へ伝えるのが最も分かりやすい方法です。手続きが間に合わない場合は、いったん普通徴収になった後、新しい会社から切替手続きを行うことがあります。
最初に知っておきたい住民税の仕組み
住民税は前年1年間の所得をもとに計算される
個人住民税の所得に応じた部分は、前年1月1日から12月31日までの所得をもとに計算されます。会社員の特別徴収では、その税額を原則として翌年6月から翌々年5月までの12回に分けて給与から天引きします。
たとえば、2025年1月から12月までの所得をもとに計算された2026年度の住民税は、原則として2026年6月から2027年5月まで納めます。
| 所得を得た期間 | 住民税の年度 | 給与天引きされる主な期間 |
|---|---|---|
| 2025年1月〜12月 | 2026年度 | 2026年6月〜2027年5月 |
| 2026年1月〜12月 | 2027年度 | 2027年6月〜2028年5月 |
この時間差があるため、2026年に退職して収入がなくなっても、2025年の所得に対する住民税は残ります。さらに、2026年中に給与所得があれば、その所得に対する2027年度の住民税が2027年6月から始まります。
1月1日時点で住所がある自治体へ納める
住民税は、原則としてその年の1月1日時点で住所がある市区町村から課税されます。年度の途中で引っ越しても、その年度分を納める自治体は原則として変わりません。
そのため、転職と同時に転居すると、現在住んでいる自治体ではなく、1月1日に住んでいた自治体から納税通知書が届くことがあります。差出人が以前の自治体でも、直ちに誤りとは限りません。
所得税の源泉徴収や年末調整とは別の手続き
所得税と住民税は、給与から天引きされる点が似ていますが、計算と納付の仕組みが異なります。新しい会社で年末調整を受けても、普通徴収になった住民税が自動的に精算されるわけではありません。
源泉徴収票を転職先へ提出しただけでは、住民税の特別徴収継続手続きが完了しないことがあります。住民税については、前の会社、新しい会社、自治体のどこが手続き中なのかを別に確認してください。
普通徴収・特別徴収・一括徴収の違い
| 納付方法 | 誰が支払手続きをするか | 支払回数・時期 | 転職時の注意点 |
|---|---|---|---|
| 特別徴収 | 勤務先が給与から天引きして納付 | 原則として6月〜翌年5月の毎月 | 会社間の引継ぎや自治体への届出が必要 |
| 普通徴収 | 本人が納付書や対応する決済方法で納付 | 自治体が定める納期。年4回が一般的 | 給与天引きより1回当たりの支払額が大きくなりやすい |
| 一括徴収 | 前の勤務先が最終給与や退職手当等からまとめて天引きして納付 | 退職時に未徴収分をまとめて控除 | 最終給与の手取りが大きく減ることがある |
普通徴収は「税額が増える制度」ではない
普通徴収へ切り替わっても、それだけを理由に年間の住民税が増えるわけではありません。ただし、給与天引きでは毎月に分かれていた金額を、普通徴収では残っている納期に合わせて納めるため、1回当たりの支払額が高く見えることがあります。
普通徴収の納期は、6月・8月・10月・翌年1月の年4回とする自治体が多いものの、具体的な納期限や切替後の割り振りは自治体によって異なります。届いた納税通知書を確認してください。
一括徴収は税額の割引ではない
一括徴収は、まだ給与天引きされていない同一年度の住民税を、退職時にまとめて納める方法です。早く払うことで税額が安くなる制度ではありません。
一方、退職後に納付書を管理する必要がなくなるため、支払い忘れを防ぎやすい利点があります。最終給与等から控除できる金額が十分か、退職前に給与担当者へ確認しましょう。
退職月別の住民税の扱い
退職時に残っている住民税の扱いは、退職する時期によって異なります。ここでいう「残額」とは、その年度の住民税のうち、まだ給与から天引きされていない金額です。
| 退職時期 | 特別徴収を継続しない場合の原則 | 本人が確認すること |
|---|---|---|
| 6月1日〜12月31日 | 普通徴収へ切替。希望すれば一括徴収も可能 | 普通徴収か一括徴収か、退職前に会社へ伝える |
| 1月1日〜4月30日 | 原則として一括徴収 | 最終給与等から残額を控除できるか確認する |
| 5月1日〜5月31日 | 通常は当年度の特別徴収の最終月 | 5月分の控除と、6月から始まる新年度分の納付方法を別々に確認する |
6〜12月退職は普通徴収への切替が基本
6月1日から12月31日までに退職し、新しい会社で特別徴収を継続しない場合、未徴収分は原則として普通徴収へ切り替わります。後日、自治体から本人へ納税通知書や納付書が送られます。
本人が希望し、最終給与や退職手当等から控除できる場合は、残額を一括徴収してもらうことも可能です。納付書の管理を避けたい人は、退職手続きの早い段階で会社へ希望を伝えましょう。
1〜4月退職は原則として一括徴収
1月1日から4月30日までに退職する場合は、本人の希望の有無にかかわらず、5月までの未徴収分を最終給与や退職手当等から一括徴収するのが原則です。
ただし、未徴収額が退職時に支払われる給与や退職手当等を超えるなど、まとめて控除できない場合は普通徴収になることがあります。手取りが想定より大幅に減るのを避けるため、退職前に一括徴収予定額を確認してください。
5月退職は「現在の年度」と「6月からの新年度」を分ける
特別徴収は通常、6月から翌年5月までの12回です。そのため5月は、現在の年度分を給与から天引きする最終月に当たります。
ただし、6月には新しい年度の住民税が始まります。5月分まで払い終えたからといって、その後の住民税がなくなるわけではありません。6月時点で新しい勤務先の特別徴収手続きが完了していなければ、新年度分の普通徴収の納税通知書が届く場合があります。
間違えやすい点:1〜4月の退職時に一括徴収されるのは、原則としてその年の5月までの残額です。6月から始まる新年度分は別の税額なので、後日通知が届いても二重請求とは限りません。
転職パターン別に必要な手続きを確認する
退職日の翌日から新しい会社で働く場合
空白期間がなく、転職先が決まっている場合は、特別徴収を継続できる可能性があります。前の会社が「給与支払報告・特別徴収に係る給与所得者異動届出書」に新しい勤務先を記入し、会社間で引き継いで自治体へ提出します。
手続きには新しい会社の所在地、担当部署、指定番号などが必要になる場合があります。本人だけで完結する手続きではないため、退職日直前ではなく、転職先が決まった時点で両社へ相談してください。
退職から入社までに空白期間がある場合
空白期間があると、前の会社から新しい会社への直接の引継ぎが難しくなり、いったん普通徴収へ切り替わることがあります。その場合は、届いた納付書で自分で納めるか、入社後に新しい会社から特別徴収への切替を申請します。
すでに納期限を過ぎた分や支払い済みの分は、原則として給与天引きへ切り替えられません。入社までに納期限を迎える納付書は、会社の指示を待つだけで放置せず、自治体へ確認してください。
転職先が決まっていない場合
6〜12月に退職して次の勤務先が未定なら、普通徴収への切替が一般的です。一括徴収を希望することもできますが、生活費とのバランスを考える必要があります。
退職後は健康保険料、国民年金保険料、住民税などの支払いが重なる場合があります。納付書が届くまで使ってよいお金と考えず、退職前に住民税の残額を確認して確保しておきましょう。
納付書が届いた後に入社する場合
普通徴収の納付書が届いた後でも、未納かつ納期限前の分は、新しい会社の特別徴収へ切り替えられる場合があります。一般的には、新しい会社が自治体へ切替申請書を提出します。
手続き中に本人が同じ納付書を支払うと、会社からの天引きと重複する可能性があります。反対に、切替できると思って納付書を放置すると延滞につながる可能性があります。どの期から給与天引きになるかが確定するまで、新しい会社の給与担当者と自治体の双方へ確認しましょう。
新しい会社で特別徴収を継続する手順
退職前に行うこと
- 転職先の人事・給与担当者へ、住民税の特別徴収を希望することを伝える
- 転職先が特別徴収を開始できる月と、必要情報を確認する
- 前の会社へ、転職先で特別徴収を継続したいと伝える
- 会社間で異動届出書を引き継げるか確認する
- 最終給与明細で、住民税が何月分まで控除されたか確認する
転職先へ伝える情報
会社や自治体によって必要書類は異なりますが、次の情報を用意すると確認が進みやすくなります。
- 1月1日時点で住んでいた市区町村
- 前の会社の退職日
- 前の会社で最後に住民税が天引きされた給与
- 普通徴収の納税通知書・納付書の有無
- すでに支払った納付書の期別と金額
- 一括徴収の有無
自治体によっては、普通徴収から特別徴収へ切り替える際に、納付書の原本や写し、領収書の確認を求めることがあります。納税通知書や領収書は、切替が完了するまで保管してください。
前の会社から直接引き継げない場合
会社間の引継ぎが間に合わなくても、必ずしも普通徴収のまま固定されるわけではありません。いったん普通徴収になった後、新しい会社が「特別徴収への切替依頼書」などを自治体へ提出する方法があります。
ただし、切替手続きが給与計算の締日に間に合わない場合、開始月が後ろへずれることがあります。納期限が迫っている納付書がある場合は、自己判断で支払いを止めないでください。
転職後に納付書が届く主な理由
理由1:前の会社が普通徴収への切替を届け出た
前の会社を退職した後、新しい会社への特別徴収継続手続きをしなければ、自治体は残額を普通徴収へ切り替えます。この場合、本人宛てに納税通知書や納付書が届きます。
理由2:会社間の手続きが給与計算に間に合わなかった
転職先で特別徴収を希望していても、自治体の処理や会社の給与計算締日との関係で、すぐに給与天引きが始まらないことがあります。通知が届いたら、給与明細の住民税欄と開始予定月を確認してください。
理由3:6月から新しい年度の住民税が始まった
退職時に一括徴収したのは、5月までの旧年度分である場合があります。6月からは、前年所得に基づく新年度分の納付が始まります。
納税通知書の「年度」を確認すると、退職時に控除された住民税と同じ税額なのか、新年度分なのかを区別できます。
理由4:納期限が近い期別は切替対象にならなかった
普通徴収から特別徴収へ変更するとき、すでに納期限を過ぎた分や、自治体の処理に間に合わない分は切り替えられないことがあります。その期だけは本人が納付し、次の期以降を給与天引きにする場合があります。
理由5:引っ越し前の自治体が課税している
住民税は原則として1月1日時点の住所地で課税されるため、年度途中に転居すると以前の自治体から納税通知書が届きます。現在の住所地から通知が来ないことだけを理由に、課税漏れとは判断できません。
最終給与の手取りが少なくなる理由
1〜4月に退職すると、5月までの住民税残額が最終給与等から一括徴収されるのが原則です。たとえば、2月退職なら、通常は3月・4月・5月に給与天引きされる予定だった分もまとめて控除されるため、最終給与の手取りが想定より少なくなります。
最終給与では、住民税以外にも次の項目が重なることがあります。
- 社会保険料
- 所得税
- 会社からの貸与品・立替金の精算
- 欠勤控除
- 社宅費や福利厚生費
手取りが少ないと感じたら、給与明細の「住民税」だけでなく、控除欄全体を確認してください。一括徴収額が分からない場合は、会社へ年度、対象月、残額の内訳を尋ねましょう。
資金計画のポイント:1〜4月退職では、住民税の一括徴収と退職後の社会保険料が重なることがあります。退職を決めた段階で、最終給与の見込額と、入社までに必要な生活費を分けて試算してください。
住民税の二重払いを防ぐ確認方法
転職先で住民税が天引きされ、さらに納付書も届いた場合は、慌てて「二重請求」と決めつけず、次の順番で確認します。
1. 納税通知書の年度を確認する
退職時の一括徴収が旧年度分、届いた通知が新年度分なら、対象が異なります。年度が同じかを最初に確認してください。
2. 納付書の期別と納期限を確認する
普通徴収の第何期なのか、いつまでに払う必要があるのかを確認します。特別徴収へ切り替えたのが途中なら、一部の期だけ本人納付として残る場合があります。
3. 最終給与明細の住民税額を確認する
一括徴収されている場合、最終給与の住民税額が通常より高くなっています。会社から交付された退職時の書類や給与明細を見て、何月分まで納付済みか確認します。
4. 新しい会社の給与明細を確認する
新しい会社で実際に住民税が天引きされているか、何月給与から始まったかを確認します。「手続きを依頼した」ことと「天引きが開始した」ことは同じではありません。
5. 自治体と会社へ同じ情報を伝える
年度、納付書の期別、前職の最終控除額、新しい会社の控除開始月をそろえ、自治体の住民税担当部署と新しい会社の給与担当者へ確認します。
| 確認書類 | 見る項目 |
|---|---|
| 前職の最終給与明細 | 住民税額、一括徴収の有無、控除月 |
| 新しい会社の給与明細 | 住民税額、天引き開始月 |
| 納税通知書 | 年度、課税自治体、年税額、徴収済額、残額 |
| 納付書 | 期別、納期限、納付済みかどうか |
| 領収書・決済履歴 | 納付日、金額、対象の納付書 |
誤って重複して納めた場合は、自治体が確認したうえで還付や他の未納税額への充当を行うことがあります。処理方法や時期は自治体によって異なるため、領収書を保管して問い合わせてください。
引っ越し後に前の自治体から通知が届く理由
その年度の住民税を課税するのは、原則として1月1日時点で住所があった自治体です。たとえば、2026年1月1日にA市へ住んでいて、4月にB市へ転居した場合、2026年度分は原則としてA市へ納めます。
転居届を出していても、年度途中で納付先がB市へ移るわけではありません。翌年1月1日時点でB市に住んでいれば、翌年度分はB市から課税されます。
通知を確実に受け取るため、郵便の転送手続きや自治体への送付先変更が必要かを確認してください。海外へ転出する場合や、国内に通知を受け取れる人がいない場合は、出国前に納税管理人などの手続きが必要になることがあるため、課税自治体へ相談しましょう。
住民税を期限までに払えないときの対応
住民税は前年所得をもとに計算されるため、退職して現在の収入が減ったという理由だけで自動的に免除されるものではありません。納付書を放置すると、督促や延滞金、滞納処分につながる可能性があります。
支払いが難しいと分かった時点で、納期限前に課税自治体の住民税担当部署や納税相談窓口へ連絡してください。自治体や事情によって、分割納付の相談、徴収猶予、減額・免除制度の対象になる場合があります。
ただし、利用できる制度、所得や資産の要件、申請期限、必要書類は自治体によって異なります。退職しただけで必ず認められる制度ではなく、すでに納付した税額は減免対象にならない場合もあります。
相談時に用意しておくもの
- 納税通知書と納付書
- 退職日が分かる書類
- 現在の収入と今後の入金予定
- 預貯金や毎月の支出が分かる資料
- 失業、病気、災害など事情を確認できる書類
- 転職先と入社日が決まっている場合はその情報
「次の給与が入れば払える」「一括は難しいが月ごとなら払える」など、支払可能な時期と金額を整理して相談すると、状況を伝えやすくなります。
退職金にかかる住民税は別に考える
「一括徴収」と聞くと、退職金そのものにかかる住民税と混同しやすいため注意が必要です。
- 退職時の一括徴収:給与所得をもとに計算された住民税の未徴収分を、最終給与や退職手当等からまとめて控除する方法
- 退職所得にかかる住民税:退職金という所得に対して別に計算され、通常は退職金の支払時に控除される税金
同じ最終精算の中で控除されることがあるため、明細では名称と内訳を確認してください。金額に疑問がある場合は、会社へ「給与分の住民税残額」と「退職所得にかかる住民税」を分けて説明してもらいましょう。
転職時の住民税に関するよくある質問
一括徴収されたのに、6月に納付書が届いたのはなぜですか?
退職時の一括徴収が5月までの旧年度分で、6月に届いた通知が新年度分である可能性があります。まず通知書の年度を確認してください。同じ年度・同じ残額に見える場合は、前職の最終給与明細を用意し、自治体へ確認しましょう。
普通徴収と特別徴収を自由に選べますか?
給与所得者の住民税は、原則として勤務先による特別徴収です。転職時の処理や自治体の取扱い、会社の手続き状況によって一時的に普通徴収になることはありますが、本人の希望だけで常に自由に選べるとは限りません。
転職先ではいつから住民税が天引きされますか?
前職から特別徴収を継続できた場合は、異動届に記載された月から始まります。いったん普通徴収になった後の切替では、自治体の処理と会社の給与計算締日によって開始月が変わります。新しい会社へ「何月給与から、いくら控除される予定か」を確認してください。
納付書が届いたら、すぐに払ったほうがよいですか?
特別徴収への切替を依頼していない場合は、納期限までに納めます。切替手続き中の場合は、同じ分を二重に払わないよう、新しい会社と自治体へ納付対象かを確認してください。確認中でも納期限を過ぎないよう、早めに連絡しましょう。
前の自治体から納付書が届きましたが、払う必要はありますか?
住民税は原則として、その年の1月1日時点の住所地で課税されます。年度途中に引っ越した場合、以前の自治体から届くことがあります。年度、氏名、課税自治体を確認し、不明点があれば通知書に記載された窓口へ問い合わせてください。
年末調整をすれば納付書は不要になりますか?
年末調整は主に所得税の精算です。普通徴収の住民税が自動的に給与天引きへ変わる手続きではありません。納付書がある場合は、新しい会社から特別徴収への切替申請を行うか、自分で期限までに納めます。
納付書をなくした場合はどうすればよいですか?
課税した自治体の住民税担当部署へ連絡し、再発行や利用できる納付方法を確認してください。納付書を紛失しても納期限が自動的に延びるわけではないため、早めの連絡が必要です。
二重に払った住民税は返ってきますか?
自治体が過納を確認すると、還付または未納税額への充当が行われる場合があります。自動処理の時期や必要な手続きは自治体により異なります。給与明細、納付書、領収書や決済履歴を用意して問い合わせてください。
公的情報・問い合わせ先
転職時の住民税は、課税自治体と会社の処理状況によって必要な手続きが変わります。次の公的情報を確認し、個別の納付状況は納税通知書に記載された自治体へ問い合わせてください。
会社へ確認するときは人事・労務・給与担当者へ、自治体へ確認するときは個人住民税または市民税・県民税の担当部署へ連絡します。納税通知書の年度、通知書番号、退職日、転職先の入社日を手元に用意すると確認が進みやすくなります。
まとめ
転職時の住民税は、次のポイントを押さえると整理できます。
- 住民税は前年の所得をもとに計算され、会社員は原則として6月から翌年5月まで給与天引きされる
- 6〜12月退職は普通徴収への切替が基本で、希望により一括徴収も選べる
- 1〜4月退職は、最終給与等で控除できない場合を除き原則として一括徴収される
- 5月までの残額を払っても、6月から新年度分の納付が始まる
- 転職先が決まっていれば、退職前に特別徴収の継続を両社へ相談する
- 普通徴収から切り替えられるのは、原則として未納で納期限前の分
- 納付書が届いたら、年度、期別、前職の最終控除、新しい会社の天引き開始月を確認する
- 支払いが難しい場合は、納期限前に課税自治体へ相談する
最も大切なのは、退職前に住民税の処理方法を確認し、給与明細と納税通知書を保管することです。「会社が手続きしているはず」と考えず、前職の最終控除月、新しい会社の開始月、本人が納める期別の3点を照合すれば、未納や二重払いを防ぎやすくなります。