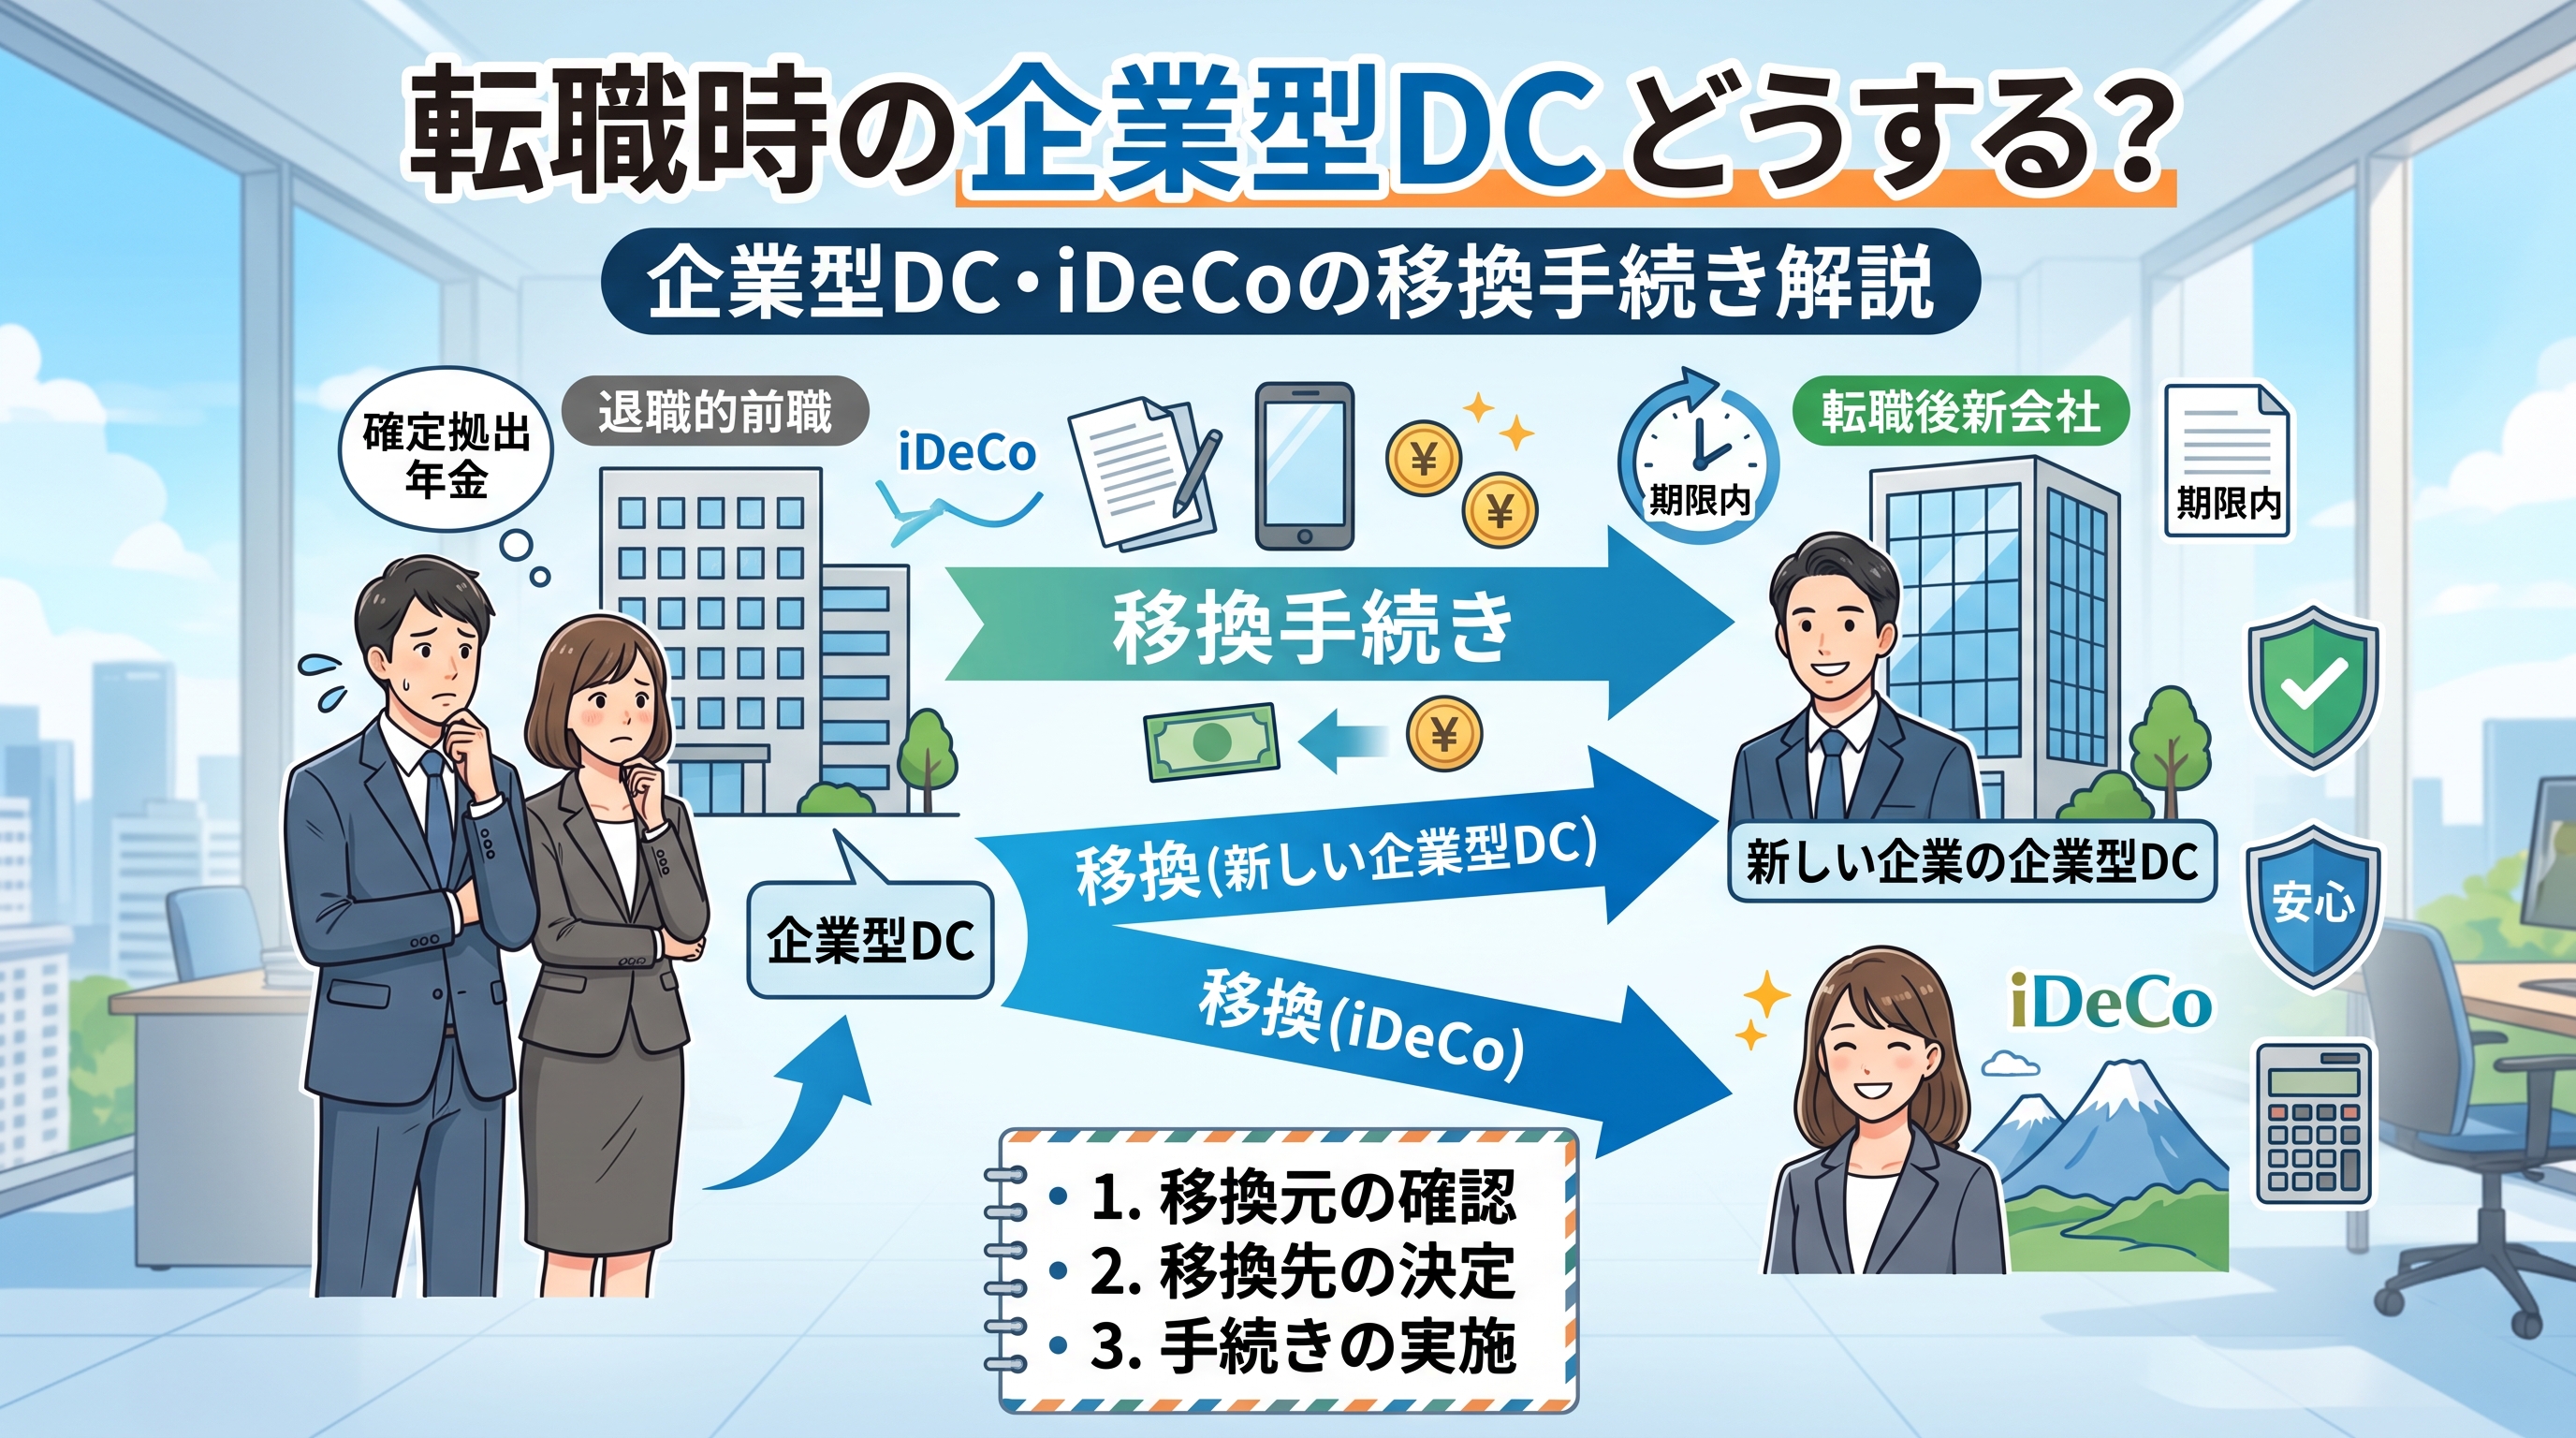
企業型確定拠出年金(企業型DC)のある会社を退職すると、積み立てた年金資産は原則として自分で移換手続きを行います。転職先に企業型DCがあるなら新しい制度へ、企業型DCがないならiDeCoへ移すのが基本です。
何もしないまま期限を過ぎると、資産が国民年金基金連合会へ自動移換される場合があります。自動移換中は資産が運用されず、手数料が差し引かれるうえ、その期間が老齢給付金の受給要件となる通算加入者等期間に算入されません。
この記事では、企業型DCに加入している会社員が転職・退職するときの移換先の選び方、6か月の期限、iDeCoへの手続き、自動移換された後の対処までを、状況別に解説します。
目次
- 転職時の企業型DC手続きの結論
- 企業型DCの資産は退職時にどうなる?
- 転職先の制度別・移換先早見表
- 最優先は「資格喪失後6か月以内」
- 転職先に企業型DCがある場合の手続き
- 転職先に企業型DCがない場合の手続き
- 退職後に自営業・無職・扶養へ入る場合
- 転職先に確定給付企業年金(DB)がある場合
- すでにiDeCoへ加入している場合
- iDeCoの加入者と運用指図者の違い
- 退職前に確認するチェックリスト
- 退職後から移換完了までの進め方
- iDeCoへ移換するときの必要書類
- 自動移換のデメリット
- すでに自動移換された場合の戻し方
- 企業型DCの資産は現金で受け取れる?
- 移換時に起こりやすい失敗
- 2026年の制度改正で確認すべきこと
- よくある質問
- まとめ
転職時の企業型DC手続きの結論
企業型DCのある会社を退職するときは、次の順番で進めれば迷いにくくなります。
- 退職する会社から資格喪失日、記録関連運営管理機関、加入者口座番号を確認する
- 転職先の企業年金制度と、自分が加入対象になるかを確認する
- 企業型DC、iDeCo、受け入れ可能なDBなどから移換先を決める
- 資格喪失後6か月以内に移換手続きを行う
- 移換完了通知と残高を確認し、移換先で必要な運用設定を行う
最も重要なのは、転職先の制度を早めに確認し、6か月の期限を「まだ先」と考えないことです。書類の取り寄せ、不備の修正、金融機関の選択には時間がかかるため、退職前から情報を集め、退職後すぐに手続きを始めます。
迷ったときの基本
転職先で企業型DCへ加入するなら、まず転職先の人事・福利厚生担当へ確認します。転職先に企業型DCがない、または自分が加入対象外なら、iDeCoの運営管理機関を選び、資産移換を申し込みます。
企業型DCの資産は退職時にどうなる?
企業型DCは、会社が拠出した掛金などを加入者自身が運用し、その結果に応じて将来の給付額が決まる私的年金制度です。口座内の資産は会社のものではなく、加入者ごとに管理されています。
ただし、退職したからといって残高が通常の退職金のようにすぐ振り込まれるわけではありません。企業型DCの加入者資格を失った後は、原則として次の制度へ資産を持ち運びます。この持ち運びを移換またはポータビリティと呼びます。
- 転職先の企業型DC
- iDeCo(個人型確定拠出年金)
- 受け入れ条件を満たす転職先の確定給付企業年金(DB)
- 企業年金連合会の通算企業年金
どの制度へ移せるかは、転職先の制度、各制度の規約、本人の加入資格によって異なります。厚生労働省の離職・転職時等の年金資産の持ち運び(ポータビリティ)では、制度間で移換できる組み合わせが示されています。
「企業型DC」と「退職金」は分けて確認する
会社によっては、企業型DCとは別に退職一時金や確定給付企業年金が設けられています。退職時に受け取るお金があるからといって、企業型DCの移換が不要になるわけではありません。
| 制度・給付 | 退職時の基本的な扱い | 確認先 |
|---|---|---|
| 企業型DC | 原則として他の年金制度へ資産を移換する | 退職する会社、転職先、運営管理機関 |
| 退職一時金 | 会社の規程に従い、一時金として受け取る場合がある | 退職する会社 |
| 確定給付企業年金(DB) | 一時金・年金・他制度への移換など、規約により異なる | 退職する会社、制度の窓口 |
転職先の制度別・移換先早見表
まず、転職先の人事担当者へ「企業型DCはありますか」だけでなく、自分が加入対象か、前職の資産を受け入れられるかまで確認してください。
| 退職後・転職後の状況 | 主な移換先 | 最初の確認先 | 注意点 |
|---|---|---|---|
| 転職先の企業型DCへ加入する | 転職先の企業型DC | 転職先の人事・福利厚生担当 | 入社後すぐに必要書類と期限を確認する |
| 転職先に企業型DCがない | iDeCo | 選択するiDeCo運営管理機関 | 掛金を出すか、資産運用だけにするか決める |
| 企業型DCはあるが自分は加入対象外 | iDeCoなど | 転職先の人事、iDeCo運営管理機関 | 雇用区分や加入時期を確認する |
| 転職先にDBがある | 受け入れ可能ならDB、難しければiDeCoなど | 転職先の人事・企業年金担当 | DB規約に受け入れの定めが必要 |
| 自営業・フリーランスになる | iDeCo | iDeCo運営管理機関 | 国民年金の被保険者種別も確認する |
| 次の勤務先が未定・無職期間がある | iDeCo | iDeCo運営管理機関 | 転職を待たず期限内に手続きを進める |
| 配偶者の扶養へ入る | iDeCo | iDeCo運営管理機関 | 第3号被保険者としての手続きを確認する |
この表は一般的な判断順です。実際の移換可否は、退職前後の制度規約や加入資格で決まります。「会社に制度がある」ことと「自分がその制度へ加入できる」ことを分けて確認しましょう。
最優先は「資格喪失後6か月以内」
企業型DCの加入者資格を失った後、6か月以内に移換などの手続きをしなければ、資産は国民年金基金連合会へ自動移換されます。
実務では、退職日だけを基準に自己判断せず、退職する会社から届く資格喪失に関する案内で、資格喪失日と手続き期限を確認してください。会社の制度や退職日によって、資格喪失の扱いを確認する必要があるためです。
6か月あるからと先延ばしにしない
移換は、申し込んだ日に完了する手続きではありません。次のような時間が必要です。
- 転職先の制度と加入資格を確認する時間
- iDeCoの運営管理機関を比較して決める時間
- 申込書類を取り寄せ、記入して返送する時間
- 記載不備や添付漏れを修正する時間
- 移換元と移換先で資産を移す時間
転職先が決まっていても、入社後の説明会や社内登録を待つ間に日数が過ぎます。退職前に企業型DCの窓口と自分の登録情報を確認し、入社後は人事担当者へ早めに連絡してください。
転職先に企業型DCがある場合の手続き
転職先で企業型DCへ加入する場合は、前職の企業型DC資産を新しい企業型DCへ移換できるのが基本です。手続きの詳細は転職先の制度が指定するため、最初の窓口は転職先の人事・福利厚生担当になります。
手続きの流れ
- 転職先で企業型DCの加入対象か確認する
- 加入開始日と前職資産の受け入れ方法を確認する
- 転職先から案内された移換書類を提出する
- 前職の制度名、記録関連運営管理機関、加入者口座番号などを伝える
- 移換完了通知と残高を確認する
- 転職先の制度で運用商品や配分を設定する
転職先へ確認する質問
前職で企業型確定拠出年金へ加入していました。前職の個人別管理資産を御社の企業型DCへ移換したいのですが、私は加入対象でしょうか。必要書類、提出先、社内期限をご教示ください。
企業型DCがある会社でも、入社直後から全員が加入するとは限りません。雇用形態、試用期間、職種、加入時期などによって扱いが異なる可能性があります。求人票や福利厚生欄だけで判断せず、本人の加入可否を書面またはメールで確認しましょう。
転職先の案内を待つだけにしない
新しい企業型DCへの加入が確認されると、一定の場合に自動的な移換処理が行われる仕組みもあります。しかし、氏名・生年月日・基礎年金番号などの情報が一致しない場合や、加入状況の反映に時間がかかる場合も考えられます。
「自動で移るはず」と放置せず、期限内に必要な申出があるかを転職先へ確認し、移換完了通知まで保管してください。
転職先に企業型DCがない場合の手続き
転職先に企業型DCがない場合や、制度はあっても自分が加入対象外の場合は、企業型DCの資産をiDeCoへ移換する方法が中心になります。
iDeCoへの移換手順
- iDeCoを取り扱う運営管理機関を選ぶ
- 企業型DCからの資産移換を申し込む
- 掛金も拠出するか、資産の運用だけにするか決める
- 必要書類を提出する
- 移換完了後、残高と登録情報を確認する
- 移換先で運用商品や配分を設定する
iDeCo公式サイトでは、企業型DCからiDeCoへ資産を移す場合、選択した運営管理機関へ個人別管理資産移換依頼書(K-003)を提出すると案内しています。新たな掛金も拠出する場合は、加入申出の手続きも必要です。詳しくはiDeCo公式サイト「転職・退職された方へ」で確認できます。
運営管理機関を選ぶ比較項目
移換期限が迫っていると、知名度だけで決めたくなりますが、次の項目を同じ条件で比べます。
| 比較項目 | 確認する内容 |
|---|---|
| 手数料 | 制度共通の手数料に加え、運営管理機関独自の手数料があるか |
| 商品 | 元本確保型、投資信託など、自分が検討できる商品があるか |
| 商品コスト | 投資信託の信託報酬など、保有中にかかる費用 |
| 手続き方法 | 郵送のみか、オンライン申込みへ対応しているか |
| サポート | 問い合わせ窓口、受付時間、画面の使いやすさ |
運用商品には価格変動や元本割れの可能性があります。この記事は特定の商品を推奨するものではありません。商品内容、リスク、費用を確認し、自分で判断してください。
退職後に自営業・無職・扶養へ入る場合
退職後すぐに再就職しない場合でも、企業型DCの資産は放置できません。次の勤務先が決まるまで待っている間に6か月を超える可能性があるため、iDeCoへの移換を検討します。
| 退職後の状況 | 国民年金上の主な区分 | 企業型DC資産の主な対応 |
|---|---|---|
| 自営業・フリーランスになる | 第1号被保険者 | iDeCoへ移換し、加入資格に応じて掛金拠出または運用 |
| 無職で次の仕事を探す | 年齢や扶養状況に応じて第1号など | 転職先を待たず、期限内にiDeCoへの移換を進める |
| 配偶者の扶養へ入る | 要件を満たせば第3号被保険者 | iDeCoへ移換し、加入資格に応じて手続きする |
国民年金保険料の納付状況などによって、iDeCoで掛金を拠出できるかが変わる場合があります。退職後の年金切替手続きと、企業型DCの資産移換は別の手続きとして、それぞれ確認してください。
転職先に確定給付企業年金(DB)がある場合
転職先に確定給付企業年金(DB)があり、その規約で企業型DCからの資産受け入れを定めている場合は、DBへ移換できることがあります。
ただし、転職先にDBがあるだけで必ず移せるわけではありません。受け入れの可否、申出期限、移換後の給付条件を転職先の企業年金担当へ確認します。
確認する内容
- 前職の企業型DC資産を受け入れられるか
- 受け入れの対象となる加入者・雇用区分か
- 申出期限と必要書類
- 移換した資産が将来の給付へどう反映されるか
- 途中退職した場合の扱い
DBへ移換できない場合でも、企業型DCやiDeCoなど別の移換先を選べる可能性があります。可否の回答を待つ間も6か月の期限は進むため、いつまでに判断できるかを確認してください。
すでにiDeCoへ加入している場合
企業型DCとiDeCoを併用していた人が退職・転職するときは、前職の企業型DC資産を既存のiDeCoへ移換できる場合があります。また、転職によって勤務先の企業年金加入状況や国民年金の被保険者種別が変わると、iDeCo側の登録変更が必要です。
次の情報を、現在利用しているiDeCo運営管理機関へ伝えて確認します。
- 前職の企業型DCを資格喪失する日
- 転職先の企業年金制度
- 転職先で企業型DCへ加入するか
- 国民年金の被保険者種別が変わるか
- 掛金の納付方法を変更するか
既存のiDeCo口座があるから手続き不要とは限りません。勤務先や企業年金加入状況が変わったときの変更届と、前職資産の移換手続きを分けて確認してください。
iDeCoの加入者と運用指図者の違い
企業型DCの資産をiDeCoへ移す場合、必ずしも毎月新しい掛金を出さなければならないわけではありません。iDeCoでは、条件を満たして掛金を拠出しながら運用する方法と、新たな掛金を出さず、移換した資産の運用だけを行う方法があります。
| 区分 | 掛金 | 資産運用 | 向いている状況 |
|---|---|---|---|
| 加入者 | 加入資格と上限の範囲で拠出する | 行う | 老後資金の積立を継続したい |
| 運用指図者 | 新たな掛金を拠出しない | 既存資産の運用を行う | 家計上、当面は掛金を出さず資産だけ移したい |
「掛金を払う余裕がないから移換できない」と考えて放置するのは避けましょう。掛金を出さずに資産を管理・運用する選択肢について、iDeCoの運営管理機関へ相談できます。
退職前に確認するチェックリスト
企業型DCの手続きは、退職後より退職前のほうが会社へ確認しやすい項目があります。最終出社日までに次を確認してください。
- 自分が企業型DCの加入者であるか
- 加入者資格を喪失する日
- 現在の資産残高と運用商品
- 加入者口座番号
- 制度名、記録関連運営管理機関、運営管理機関
- 退職後に届く書類の名称と発送予定日
- 登録している住所・氏名が最新か
- 退職後の問い合わせ窓口
- 会社独自の退職金やDBが別にあるか
住所変更は退職前に済ませる
退職と同時に引っ越す人は、重要書類が旧住所へ届かないよう注意が必要です。会社と企業型DCの制度側で、住所情報の変更先や反映時期が異なる場合があります。
郵便物の転送だけに頼らず、どの窓口へ住所変更を届けるかを確認します。氏名変更がある場合も同様です。
退職後から移換完了までの進め方
退職後は、次のスケジュールを目安に進めます。実際の日数は各制度や書類状況で異なるため、早めに着手してください。
| 時期 | 行うこと | 完了の証拠 |
|---|---|---|
| 退職前 | 資格喪失日、口座番号、制度窓口、登録住所を確認 | 会社の案内、残高通知、問い合わせ記録 |
| 退職直後 | 転職先の制度と加入対象を確認 | 人事からの回答、制度案内 |
| 移換先決定後 | 指定書類を取り寄せ、提出 | 申込控え、受付メール |
| 手続き中 | 不備通知や追加書類へ対応 | 再提出書類の控え |
| 移換完了後 | 移換額、登録情報、運用設定を確認 | 移換完了通知、口座画面 |
書類を投函しただけで安心せず、受付、不備の有無、移換完了まで確認します。電話で問い合わせた場合は、日付、窓口名、担当者、回答内容をメモしておくと行き違いを防げます。
iDeCoへ移換するときの必要書類
企業型DCからiDeCoへ資産を移す際の中心となる書類は、個人別管理資産移換依頼書(K-003)です。さらにiDeCoへ加入して新たな掛金を拠出する場合は、個人型年金加入申出書(K-001)などが必要になります。
| 希望する手続き | 主な書類・対応 | 提出・確認先 |
|---|---|---|
| 企業型DC資産をiDeCoへ移す | 個人別管理資産移換依頼書(K-003) | 選択したiDeCo運営管理機関 |
| 移換と同時に掛金を拠出する | K-003に加え、個人型年金加入申出書(K-001)など | 選択したiDeCo運営管理機関 |
| 新たな掛金を出さず運用のみ行う | 資産移換と運用指図者になるための手続き | 選択したiDeCo運営管理機関 |
必要書類は本人の被保険者種別、転職先の企業年金、掛金の納付方法などで変わる場合があります。一部の運営管理機関はオンライン手続きに対応しています。申込先の最新案内を正本として確認してください。
申込み前にそろえる情報
- 基礎年金番号
- 前職の企業型DCの制度名
- 記録関連運営管理機関名
- 加入者口座番号
- 資格喪失日
- 現在の氏名・住所・生年月日
- 転職先の企業年金制度
- 掛金の拠出有無と納付方法
自動移換のデメリット
期限内に移換などの手続きをしなかった場合、企業型DCの資産は国民年金基金連合会へ自動移換されます。自動移換は資産を失う仕組みではありませんが、通常の運用状態とは大きく異なります。
1.資産が運用されない
自動移換中の資産は運用されません。相場上昇による利益を得られない一方で、運用損失を避けられると単純に評価できるものでもありません。長期の老後資産形成を止めた状態になります。
2.手数料が資産から差し引かれる
自動移換されるとき、自動移換中、別制度へ移すときに所定の手数料がかかります。金額は改定される可能性があるため、最新額はiDeCo公式サイトで確認してください。
3.自動移換中の期間が通算加入者等期間へ算入されない
自動移換中の期間は、老齢給付金の受給要件となる通算加入者等期間に含まれません。加入期間が短い人などは、受給できる年齢が遅くなる可能性があります。
4.住所変更などで通知を見落としやすい
退職と引っ越しが重なり、登録住所が古いままだと、自動移換の通知や手続き案内を見落とす原因になります。資産の存在を忘れたまま年月が過ぎないよう、退職前後に住所と連絡先を更新しましょう。
自動移換の仕組みと最新の手数料は、iDeCo公式サイトおよび厚生労働省のポータビリティ案内で確認できます。
すでに自動移換された場合の戻し方
すでに6か月を過ぎ、自動移換された場合でも、そのまま放置せず、現在加入できる制度へ資産を移す手続きを行います。
現在の状況別の確認先
| 現在の状況 | 主な移換先 | 最初の確認先 |
|---|---|---|
| 勤務先の企業型DCへ加入している | 勤務先の企業型DC | 勤務先の人事・福利厚生担当 |
| 企業型DCへ加入していない | iDeCo | 選択するiDeCo運営管理機関 |
| 自動移換の状況が分からない | 状況確認後に決定 | 特定運営管理機関の自動移換者窓口 |
手元に通知がなくても、氏名、基礎年金番号、前職名、退職時期などを整理して問い合わせます。結婚などで氏名が変わった人は旧姓も伝えられるようにしてください。
自動移換に気づいたときの手順
- 自動移換通知や過去の残高通知を探す
- 現在の勤務先で企業型DCへ加入しているか確認する
- 移換先を決め、必要書類を取り寄せる
- 氏名・住所変更があれば同時に必要な手続きを確認する
- 移換申込み後、完了通知と残高を確認する
現在の企業型DCやiDeCoへの加入が確認できた人について、申出なしで移換処理が行われる場合もあります。ただし、すべてのケースで必ず自動的に処理されるとは考えず、自分の資産状況を確認してください。
企業型DCの資産は現金で受け取れる?
企業型DCは老後の所得を確保するための年金制度です。転職・退職したという理由だけで、自由に解約して現金を受け取ることは原則できません。通常は、別の企業型DCやiDeCoなどへ移換し、受給開始要件を満たした後に老齢給付金として受け取ります。
脱退一時金を受け取れるのは、制度上の厳しい要件を満たす場合に限られます。「残高が少額だから」「次の会社に企業型DCがないから」という理由だけで受け取れるとは限りません。
脱退一時金に該当する可能性がある場合は、自己判断せず、企業型DCの窓口、iDeCoの運営管理機関、特定運営管理機関などへ確認してください。
移換時に起こりやすい失敗
1.転職先に制度があるだけで加入できると思う
制度の有無と本人の加入資格は別です。正社員、契約社員、試用期間中などの扱いを確認します。
2.次の勤務先が決まるまで手続きを待つ
転職活動が長引けば、6か月の期限を超える可能性があります。勤務先が未定でも、iDeCoへの移換を含めて早めに相談しましょう。
3.退職する会社へ書類を返せば終わりだと思う
資格喪失に関する会社側の手続きと、本人が移換先を選んで申し込む手続きは異なります。誰が何をするのかを確認してください。
4.iDeCoへ移すには掛金拠出が必須だと思う
新たな掛金を出さず、運用指図者として移換資産を運用する選択肢があります。家計が不安定な時期でも、資産移換まで止めないことが大切です。
5.住所・氏名の不一致を放置する
前職の登録情報と現在の情報が一致しないと、確認や書類追加に時間がかかります。変更履歴を説明できる資料を準備し、窓口へ相談します。
6.申込書を出した後、完了を確認しない
記載不備や確認事項があれば手続きが止まります。受付連絡、追加書類、完了通知まで追跡してください。
7.企業型DC以外の企業年金も同じ扱いだと思う
DB、退職一時金、中小企業退職金共済などは、それぞれ手続きと期限が異なります。退職時に受け取った制度一覧を確認し、企業型DCだけで全手続きが終わったと思わないようにしましょう。
2026年の制度改正で確認すべきこと
2026年4月から、自動移換を減らすため、事業主が企業型DC加入者へ説明する時期が見直されました。従来の資格喪失時ではなく、退職などで資格喪失が見込まれる段階で説明することが求められています。
そのため、退職前に会社から移換案内を受ける機会が増えると考えられます。ただし、説明を受けたこと自体で本人の移換手続きが完了するわけではありません。案内を受け取ったら、期限、移換先、提出書類を具体的に確認してください。
また、2026年12月1日には、iDeCoの加入可能年齢と、iDeCo・企業型DCなどの拠出限度額の改正が予定されています。この記事の移換期限や移換先を決める基本は変わりませんが、掛金をいくら拠出できるか、加入資格があるかを判断するときは、申込日時点の最新情報を確認してください。
改正内容は、厚生労働省の2025年の制度改正で確認できます。
よくある質問
企業型DCの移換に期限はありますか?
企業型DCの加入者資格を失った後、6か月以内にiDeCo、他の企業型DC、受け入れ可能なDB、通算企業年金などへ移換する手続きを行う必要があります。期限内に手続きをしないと、自動移換される場合があります。
退職後すぐ転職する場合も手続きが必要ですか?
必要です。転職先の企業型DCへ加入する場合は、その制度へ前職の資産を移す手続きを確認します。自動的に処理される場合があっても、加入資格、必要書類、移換完了を自分で確認してください。
転職先に企業型DCがなければどうしますか?
iDeCoへの移換が主な選択肢です。選択した運営管理機関へ個人別管理資産移換依頼書(K-003)を提出します。掛金も拠出する場合は、加入申出の手続きも必要です。
企業型DCをiDeCoへ移すと税金がかかりますか?
制度上認められた資産移換そのものは、一般的な預金の解約益のように受け取り時の課税が発生する手続きではありません。ただし、将来給付を受ける際の税務や、個別事情は別に確認が必要です。
移換中も同じ運用商品を持ち続けられますか?
移換先では商品ラインアップが異なります。前職と同じ商品をそのまま保有できるとは限らないため、移換先の案内に従い、資産の移し方と移換後の商品選択を確認してください。
残高が少なくても手続きは必要ですか?
必要です。残高が少額であることだけを理由に、自由に現金化できるわけではありません。期限内に移換などの手続きを確認してください。
会社から資格喪失の書類が届きません
退職する会社の人事・企業年金担当へ、発送予定日、登録住所、制度名、加入者口座番号、資格喪失日を確認します。期限が近い場合は、移換先の窓口にも事情を説明し、先に準備できる書類を確認してください。
自動移換されたか分かりません
前職の制度窓口や、国民年金基金連合会が委託する特定運営管理機関の自動移換者窓口へ確認します。基礎年金番号、前職名、退職時期、旧姓、過去の住所などを準備すると照会しやすくなります。
企業型DCとiDeCoのどちらが得ですか?
手数料、会社の掛金、選べる商品、本人の拠出可否、税制、サポートなどが異なるため、一律には決められません。まず加入可能な制度を確認し、その範囲で費用と運用条件を比較してください。
まとめ
企業型DCのある会社を退職・転職するときは、年金資産をそのまま放置せず、転職後の状況に合う制度へ移換します。
- 転職先の企業型DCへ加入するなら、転職先の人事担当へ移換方法を確認する
- 転職先に企業型DCがない、または加入対象外なら、iDeCoへの移換を進める
- 転職先のDBへ移せるかは、受け入れ規約の確認が必要
- 次の仕事が未定でも、6か月の期限を待たず手続きを始める
- iDeCoでは、掛金を拠出する方法と、運用だけを続ける方法がある
- 自動移換中は運用されず、手数料と通算加入者等期間への影響がある
- 書類提出後は、移換完了通知と残高まで確認する
まず退職する会社から、資格喪失日、制度名、加入者口座番号、退職後の問い合わせ先を確認してください。そのうえで転職先の制度を調べ、企業型DCかiDeCoのどちらへ移すかを早めに決めることが、自動移換を避ける最も確実な行動です。
参考情報
※本記事は2026年9月時点の公的情報を基にした一般的な解説です。実際の加入資格、移換可否、必要書類、手数料、税務上の取扱いは、勤務先の規約や個人の状況によって異なります。手続き時は勤務先、運営管理機関、公的機関の最新案内をご確認ください。