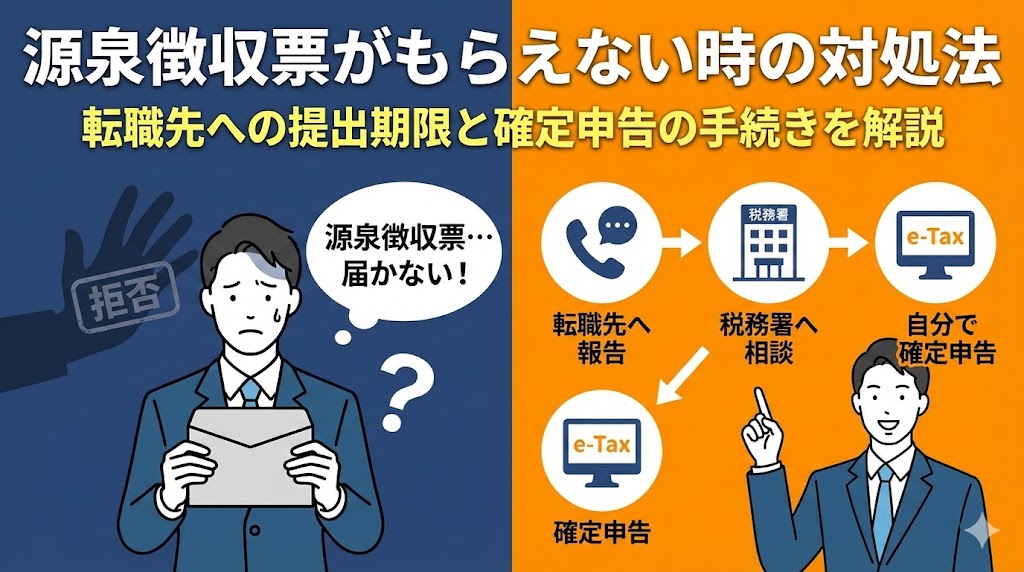
前職の源泉徴収票が届かなくても、まずは転職先へ状況を伝え、前職へ記録が残る方法で発行を依頼しましょう。年の途中で退職した人に対する給与所得の源泉徴収票は、原則として退職後1か月以内に交付されます。期限を過ぎても交付されない場合は、納税地を所轄する税務署へ「源泉徴収票不交付の届出書」を提出できます。
ただし、源泉徴収票が転職先の年末調整に必要になるのは、主に同じ年のうちに前職と転職先の両方から給与を受け取った場合です。届かないからといって、直ちに入社できなくなるわけではありません。
この記事では、前職の源泉徴収票がもらえない方に向けて、発行期限、催促方法、不交付届、転職先への伝え方、年末調整に間に合わない場合の確定申告まで、2026年8月時点の公的情報を基に解説します。
この記事で分かること
源泉徴収票が届かないときの最初の対応
転職先から提出を求められたら、次の順番で確認しましょう。
- 前職の給与が転職先への入社と同じ年に支払われているか確認する
- 前職の従業員サイト、退職時のメール、郵便物を確認する
- 前職へ書面やメールで発行状況を問い合わせる
- 転職先へ未着であることと依頼状況を伝える
- 退職後1か月を過ぎても交付されなければ税務署への届出を検討する
前職が電子交付を採用している場合、紙ではなく従業員サイトや登録メールアドレスへ案内が届いていることがあります。迷惑メールフォルダや、退職後も一定期間利用できるポータルも確認してください。
転職先には、源泉徴収票そのものより先に「まだ届いていない事実」を伝えることが重要です。会社ごとに年末調整の締切や提出方法が異なるため、提出期限を自己判断しないようにしましょう。
源泉徴収票は転職先でいつ必要?
前職の給与所得の源泉徴収票は、転職先が同じ年の給与を合算して年末調整するために使用します。前職の給与額、源泉徴収税額、社会保険料等の金額などを確認できなければ、転職先は前職分を含めた年末調整を行えません。
| 状況 | 転職先での主な扱い |
|---|---|
| 前職と転職先から同じ年に給与を受け取った | 前職分を含む年末調整のため、通常は源泉徴収票が必要 |
| 退職した年の翌年に転職した | 前年分の源泉徴収票は、転職先の当年分の年末調整には通常使用しない |
| 年末調整の締切までに源泉徴収票が届かない | 前職分を含む年末調整ができず、自分で確定申告して精算する場合がある |
| 前職が業務委託契約だった | 雇用契約に基づく給与でなければ、給与所得の源泉徴収票が発行されない場合がある |
「転職した人は全員、入社日に源泉徴収票が必須」というわけではありません。必要になる年分や提出時期を、転職先の人事担当者へ確認してください。
給与所得と退職所得の源泉徴収票は別の書類
毎月の給与や賞与に関するものは「給与所得の源泉徴収票」です。退職金が支給された場合に発行される「退職所得の源泉徴収票」とは用途が異なります。転職先から前職分の源泉徴収票を求められた場合は、通常どちらを指しているか確認しましょう。
前職の源泉徴収票は退職後いつもらえる?
国税庁の案内では、給与所得の源泉徴収票はすべての受給者へ交付する必要があり、年の途中で退職した人への交付期限は退職後1か月以内です。中途退職以外の場合は、原則として翌年1月31日までです。
そのため、退職から1か月以内であれば、前職が最終給与の計算や書類作成を進めている途中の可能性があります。転職先の締切が先に来る場合は、前職へ発行予定日を確認するとともに、転職先にも事情を伝えてください。
源泉徴収票はPDFなどで電子交付されることもある
一定の要件を満たす場合、源泉徴収票は書面ではなく電子データで交付できます。前職で電子交付への承諾をしていた場合は、従業員サイトやメールを確認しましょう。電子交付を受けた人が書面での交付を請求した場合、給与支払者は書面を交付する必要があります。
前職へ依頼しても源泉徴収票が届かない場合の対処法
ステップ1:送付済みか、発行予定日はいつかを確認する
最初の連絡では、法律違反を強く指摘するよりも、発送状況と送付先を確認する方がスムーズです。住所変更、郵便事故、電子交付の見落としなど、前職がすでに対応している場合もあります。
次の情報を添えて問い合わせましょう。
- 氏名と社員番号
- 退職日
- 必要な源泉徴収票の年分
- 現在の住所
- 希望する受取方法
- 転職先から指定されている提出期限
前職へ送る催促メールの例文
件名:令和〇年分 給与所得の源泉徴収票ご送付のお願い
お世話になっております。〇月〇日付で退職いたしました〇〇です。
令和〇年分の給与所得の源泉徴収票について、現在手元で確認できていないため、発行状況をご確認いただけますでしょうか。
すでに発送または電子交付いただいている場合は、発送日や確認方法をご教示ください。未発送の場合は、転職先での手続きの都合上、可能であれば〇月〇日までにご対応いただけますと幸いです。
送付先住所は以下のとおりです。
〒〇〇〇-〇〇〇〇
住所
氏名お手数をおかけいたしますが、よろしくお願いいたします。
ステップ2:依頼の記録を残して再度連絡する
返答がない場合は、メールや書面で再度依頼し、次の内容を記録してください。
- 連絡した日時
- 電話・メール・郵送などの方法
- 担当者名
- 依頼内容
- 相手の回答や返信の有無
この記録は、源泉徴収票不交付の届出を行う際の資料になります。内容証明郵便は必須ではありません。通常のメールや電話の記録でも、いつ誰に何を依頼したかを整理できます。複数回の依頼が無視され、到達記録を明確に残したい場合に、特定記録郵便や内容証明郵便を検討するとよいでしょう。
ステップ3:退職後1か月を過ぎたら税務署への届出を検討する
交付期限を過ぎ、前職へ依頼しても源泉徴収票が交付されない場合は、「源泉徴収票不交付の届出書」を提出できます。
一度交付された源泉徴収票を自分で紛失した場合、この届出の対象にはなりません。紛失時は前職へ再発行を依頼してください。
「源泉徴収票不交付の届出書」の提出方法
| 項目 | 内容 |
|---|---|
| 提出できる時期 | 中途退職者は退職後1か月の交付期限を経過した後、随時 |
| 提出先 | 自分の納税地等を所轄する税務署 |
| 提出方法 | e-Taxソフト、税務署への持参、郵送 |
| 準備する資料 | 給与明細の写しがある場合はその写し、前職へ交付を求めたことが分かるメールや記録など |
| 対象外 | 一度交付された源泉徴収票の再発行依頼 |
2026年8月に税務署提出用の書面様式が変更されています。書面で提出する場合は、古い様式を流用せず、国税庁「源泉徴収票不交付の届出手続」から最新の様式を取得してください。
届出を出せば必ず発行されるわけではない
届出後、税務署は勤務先に対し、源泉徴収票を交付するよう行政指導を行います。ただし、国税庁は、この行政指導に法律上の拘束力はなく、勤務先の自主的な協力を前提とすると案内しています。
不交付届は税務署が源泉徴収票を代わりに発行する制度ではありません。届出後も前職への依頼を続け、年末調整や確定申告の期限が近い場合は、税務署と転職先の双方へ相談しましょう。
源泉徴収票が間に合わないときの転職先への伝え方
転職先への報告では、前職を強く批判する必要はありません。未着である事実、すでに行った対応、今後の予定を簡潔に伝えます。
件名:前職の源泉徴収票の提出について
お世話になっております。ご提出を指定いただいている前職の源泉徴収票について、現在まだ交付を受けられておりません。
前職へ〇月〇日に発行状況を確認し、現在回答を待っております。届き次第、速やかに提出いたします。
年末調整の社内期限に間に合わない可能性がある場合の対応について、あらかじめご教示いただけますと幸いです。必要に応じて、前職への再依頼や税務署への不交付届を行い、前職分を含む年末調整ができない場合は確定申告で精算いたします。
お手数をおかけいたしますが、よろしくお願いいたします。
前職から回答がなく、発行日を確約できない場合は、「〇日に必ず提出します」と断定しないようにしましょう。「〇日に再度連絡します」「進捗が分かり次第報告します」と、自分で管理できる行動を伝える方が正確です。
年末調整に間に合わない場合は確定申告で精算する
前職分の給与額や源泉徴収税額などを確認できない場合、転職先は前職分を含めた年末調整を行えません。この場合は、転職先から交付される源泉徴収票と前職分の情報を使い、自分で確定申告して所得税と復興特別所得税を精算します。
2026年分の所得税等の確定申告期限と納期限は、2027年3月15日です。税務署窓口での相談と申告書の受付は、2027年2月16日からと案内されています。還付申告は通常の確定申告期間より前でも提出でき、原則として対象年の翌年1月1日から5年間提出できます。
確定申告で準備する主な情報・書類
- 前職と転職先の給与額、源泉徴収税額、社会保険料等を確認できる資料
- 前職と転職先から交付された源泉徴収票
- 生命保険料、地震保険料、寄附金などの控除証明書
- マイナンバーと本人確認に必要なもの
- 還付を受ける場合の本人名義の口座情報
確定申告書へ給与所得の源泉徴収票を添付または提示する必要はありませんが、源泉徴収票に記載された内容は申告書へ正しく入力する必要があります。税務署の申告会場で作成する場合は、源泉徴収票を持参するよう国税庁が案内しています。
「添付不要」と「源泉徴収票の情報が不要」は別の意味です。前職の源泉徴収票が最後まで交付されない場合に、給与明細だけでどのように申告するかを自己判断せず、不交付届を提出した税務署へ相談してください。
スマートフォンやマイナポータル連携も利用できる
国税庁の確定申告書等作成コーナーはスマートフォンからも利用できます。マイナポータル連携により、給与所得の源泉徴収票や控除証明書の情報を自動入力できる場合もあります。
ただし、前職が源泉徴収票をオンラインで税務署へ提出していることなど、自動入力には条件があります。すべての転職者の前職分が自動表示されるわけではないため、事前に連携状況と表示内容を確認しましょう。
紛失・倒産・連絡先不明などケース別の対応
一度受け取った源泉徴収票を紛失した場合
前職へ再発行を依頼します。源泉徴収票不交付の届出は、そもそも交付されていない人のための手続きであり、紛失後の再発行には利用できません。電子交付だった場合は、従業員サイトから再ダウンロードできないか確認しましょう。
前職が倒産・廃業した場合
破産管財人や清算人がいる場合は、まず発行できるか問い合わせます。連絡先が分からない、または発行を受けられない場合は、給与明細、給与が振り込まれた口座の記録、雇用契約書、退職日が分かる書類を保管し、納税地を所轄する税務署へ相談してください。
会社が倒産している場合でも、税務署が源泉徴収票を代わりに作成してくれるとは限りません。確定申告で使用できる資料や申告方法は、個別事情を説明したうえで確認する必要があります。
前職と連絡を取りたくない場合
源泉徴収票不交付の届出を提出する前に、国税庁は勤務先へ交付を求めるよう案内しています。メールなど対面せずに記録が残る方法を選び、感情的なやり取りを避けて、発行依頼だけを簡潔に伝えましょう。
転職と源泉徴収票に関するよくある質問
源泉徴収票がないと転職先へ入社できませんか?
源泉徴収票は主に年末調整で使用する書類であり、未着だけで直ちに入社できなくなるとは限りません。ただし、会社独自の提出期限があります。届かないと分かった時点で人事担当者へ相談してください。
退職後1か月以内なら前職へ催促できませんか?
発行予定日を問い合わせることは問題ありません。ただし、法定の交付期限前は事務処理中の場合があります。転職先の締切を伝え、可能な発行時期を丁寧に確認しましょう。不交付届は交付期限を過ぎてから提出します。
給与明細を転職先へ出せば年末調整できますか?
給与明細だけで代用できると自己判断しないでください。国税庁は、前職の給与額や源泉徴収税額などを源泉徴収票などで確認できない場合、前職分を含む年末調整はできないと案内しています。転職先の人事担当者へ確認しましょう。
源泉徴収票不交付の届出はスマートフォンだけで提出できますか?
国税庁は、パソコンへe-Taxソフトをダウンロードして提出する方法と、書面を持参または郵送する方法を案内しています。確定申告書等作成コーナーのスマートフォン申告とは別の手続きです。
不交付届を出せば税務署が源泉徴収票を発行してくれますか?
税務署が前職の代わりに源泉徴収票を発行する制度ではありません。税務署は勤務先へ行政指導を行いますが、法律上の拘束力はありません。届出後も前職へ交付を求め、期限が近い場合は申告方法を税務署へ相談してください。
源泉徴収票の相談先は労働基準監督署ですか?
給与所得の源泉徴収票が交付されない問題の主な相談先は税務署です。未払い賃金や解雇など別の労働問題もある場合は、労働基準監督署や労働局の相談窓口へ別途相談してください。
源泉徴収票が年末調整後に届いたらどうすればよいですか?
転職先で年末調整をやり直せる時期かどうかを人事担当者へ確認してください。会社で対応できない場合は、自分で確定申告して前職と転職先の給与を合算し、税額を精算します。
まとめ:届かないと分かった時点で記録と連絡を始めよう
前職の源泉徴収票がもらえない場合は、次の順序で対応しましょう。
- 同じ年の給与を転職先で合算する必要があるか確認する
- 従業員サイト、メール、郵便物を確認する
- 前職へ記録が残る方法で発行状況を問い合わせる
- 転職先へ未着と対応状況を早めに報告する
- 退職後1か月を過ぎても交付されなければ不交付届を検討する
- 前職分を含む年末調整ができない場合は確定申告で精算する
内容証明や税務署への届出から始める必要はありません。まずは発送状況を確認し、依頼の記録を残すことが重要です。前職からの交付を待つ間も転職先への報告を止めず、年末調整の締切が近い場合は、早めに税務署へ相談してください。
参考にした公的情報
- 国税庁「給与所得の源泉徴収票の提出範囲と提出枚数等」
- 国税庁「中途就職者の年末調整」
- 国税庁「源泉徴収票不交付の届出手続」
- 国税庁「源泉徴収票不交付の届出書を提出される前に、ご確認ください」
- 国税庁「申告書の提出」
- 国税庁「申告と納税」
※税務上の取り扱いや申告方法は、給与の支払状況やほかの所得によって異なります。個別の判断が必要な場合は、税務署または税理士へご相談ください。